
世界の企業を取り巻く事業環境は、急速に悪化しつつあります。2026年初頭の企業倒産件数は前年比12%増となり、とりわけ北米では22%の大幅な増加が見られました。地政学的緊張の高まりやコスト負担の増加が企業経営を圧迫するなか、コファスは2026年の世界の企業倒産件数が前年比6%増加すると予測しています。
主要指標
- +12%:2026年初頭における世界の企業倒産件数の増加率を示す事業環境悪化の兆候
- +22%:世界的な倒産増加を主導する北米地域の企業倒産件数の増加率
- +6%:2026年の世界の企業倒産件数見通し(当初予測の2倍を超える増加幅)
数字が示す景気減速の実態
世界の企業を取り巻く事業環境は、この数カ月で明らかに悪化しています。イランを巡る紛争の経済的影響が、実体経済に徐々に波及し始めているためです。
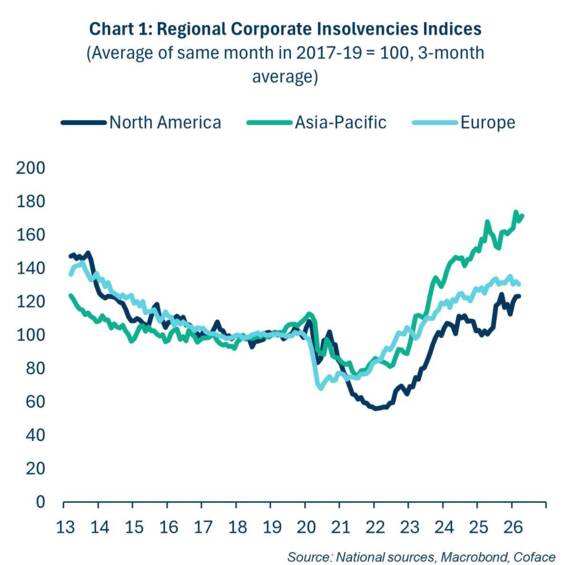
2026年初頭の企業倒産件数は世界全体で12%増加し、なかでも北米では22%の大幅な増加が記録されました。この数字は、現在の経済ショックの大きさと、企業を取り巻く環境が急速に悪化している実態を示しています。
こうした傾向の背景には、特に中東情勢をはじめとする地政学的緊張の高まりがあります。その影響は、供給コストの上昇やエネルギー価格の変動拡大という形で表れ始めており、さらに先行き不透明感の強まりが企業の投資判断を慎重なものにしています。
Data for graph in .xlsx format
上方修正された2026年の倒産予測
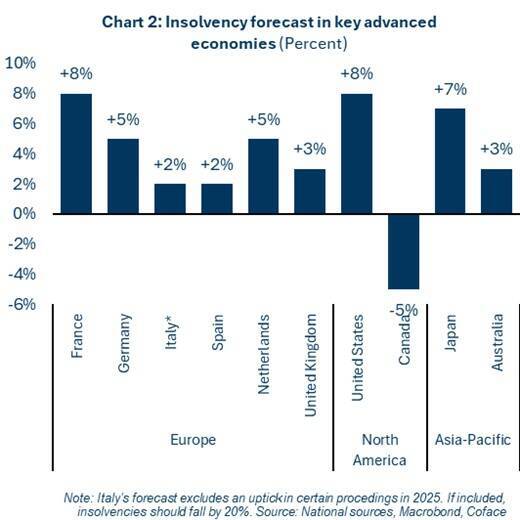
こうした状況を踏まえ、コファスは2026年の企業倒産見通しを大幅に上方修正しました。世界全体の企業倒産件数は約6%増加すると予想しており、これは年初時点で見込んでいた増加率の2倍を超える水準です。
国別では、米国とフランスでそれぞれ8%増、日本で7%増と、大幅な増加が見込まれています。また、ドイツとオランダでは約5%増となる見通しです。一方、スペイン、イタリア、英国では、増加率は2~3%程度と比較的緩やかなものにとどまると予測されています。とはいえ、企業を取り巻く環境は引き続き厳しく、多くの国で倒産件数の増加傾向が続く見込みです。
Data for graph in .xlsx format
脆弱な企業環境に追い打ちをかける高金利
企業を取り巻く環境がすでに不安定ななか、資金調達環境は引き続き大きな負担となっています。金融緩和局面に入りつつあるものの、数年にわたる金融引き締めの影響により金利水準は依然として高く、企業の借入コストは高止まりしています。
こうした制約は、企業が歴史的に高い水準の債務を抱えた状態でこの局面を迎えていることから、より深刻な問題となっています。その結果、資金調達環境のわずかな変化であっても大きな影響をもたらしかねません。例えば、借入金利が25ベーシスポイント(0.25ポイント)上昇するだけでも、世界の企業倒産件数の増加ペースが再び加速し、その水準は2025年に見られたレベルに近づく可能性があります。
このように、高金利の長期化は、すでに悪化しつつある事業環境をさらに厳しくする要因となっています。企業の債務借り換え能力を制約し、新たな経済ショックを吸収する余力を低下させているのです。
逆風にさらされる景気敏感業種
経済情勢や資金調達環境の変化に大きく左右される業種では、引き続き厳しい状況が続いています。特に建設、化学、繊維は、生産コストの上昇や需要動向の影響を受けやすく、最も脆弱な業種となっています。
こうした脆弱性は、すでに複数の主要国で具体的な影響として表れ始めています:
- 米国:資金調達コストの上昇と需要の減速による産業・建設分野への圧力
- ドイツ:高止まりするエネルギーコストと低調な景気を背景とした化学・建設分野への圧力
- フランス:高金利の影響を受ける建設業界、エネルギーコストに苦しむ製造業、購買力低迷の影響を受ける小売業界
- 日本:厳しさを増す資金調達環境による高債務業種への圧力
こうした業種では、生産コストの高止まり、利益率の低下、資金調達環境の悪化が重なり、企業の対応力が大きく低下しています。なかでも中小企業への影響は深刻です。事業の多角化が進んでいない企業が多く、資金繰りの変動にも左右されやすいためです。
その結果、多くの地域でこれらの業種は、2025年以降の企業倒産増加を牽引する要因となっています。こうした状況は、企業を取り巻く圧力が一時的なものではなく、構造的な課題となりつつあることを示しています。
限定的となる政府支援の下支え効果
主な要因は、新型コロナウイルス感染症への対応やウクライナ戦争の影響緩和を目的とした大規模な政府支援策にありました。
現在、一部の国では支援策が再び導入されていますが、その規模は当時と比べて大幅に限定されています。フランス、ドイツ、イタリア、スペイン、英国などの主要欧州諸国では、2022~2023年に実施された財政支援の規模はGDPの約2~4%に達していました。
一方、現在実施されている支援策ははるかに小規模で、最大規模のスペインでもGDPの約0.3%にとどまっています。さらに、最近の支援策は対象を絞った形で実施される傾向が強まっています。
こうした措置は、最も大きな影響を受けている業種や企業の支援には一定の効果が期待されるものの、過去の危機時に見られたような経済全体を広く下支えする効果は見込みにくい状況です。その結果、企業倒産の増加を抑制するうえで、公的支援が果たせる役割は以前より限定的になっているとみられます。


