
砂糖価格は年初来で約25%上昇しています。その背景には、エルニーニョ現象による生産への影響に加え、エタノール生産の増加や各国の輸出規制による供給不足があります。こうした要因が重なり、世界の砂糖市場では供給逼迫が一段と強まっています。
世界的な供給逼迫による砂糖価格の上昇
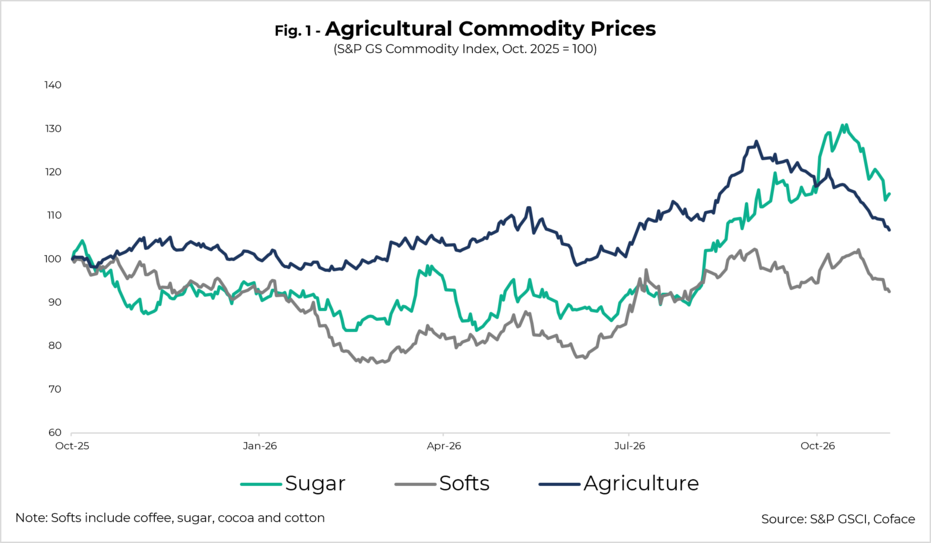
新たな販売年度に入って以降、多くの農産物コモディティ市場がほぼ横ばいで推移するなか、砂糖価格は上昇傾向を維持しています。S&P GSCI Agriculture Index1が9月初旬以降16%下落した一方で、砂糖指数は同期間に1%上昇しました(図1)。粗糖の指標価格2は年初来で約25%上昇しており、10月中旬には1トン当たり450米ドル超と、およそ2年ぶりの高水準に達しています。
Data for graph in .xlsx format
需要は比較的安定しているものの、供給面の制約が価格を押し上げています。主な要因は次の3つです:
- エルニーニョ現象に伴う異常気象
- 原油価格上昇を背景としたバイオ燃料需要の拡大
- 輸出規制の強化
国際砂糖機関(ISO)3 は、2026/2027年度(10月~9月)の世界の砂糖需給が0.2百万トン(Mt)の供給不足に陥ると予測しています。 これは、前年度の1.1百万トンの供給過剰から一転する見通しです。この予測の背景には、世界の砂糖生産量の半分超を占める主要生産地域における減産見通しがあります。さらに、複数のリスク要因を踏まえると、実際の供給不足規模は予測を上回る可能性もあり、砂糖価格の上昇圧力は今後数か月間続くと考えられます。
エルニーニョ現象が主要生産国の砂糖供給を圧迫
世界の砂糖生産量の23.5%を占める最大の生産国ブラジルでは、国内生産の90%超を担う中南部地域で9月から10月初旬にかけて豪雨が発生し、収穫やサトウキビ圧搾作業に遅れが生じています。降雨によって農地へのアクセスが妨げられたほか、サトウキビの糖度も低下しました。この結果、3月から9月末までの圧搾量は前年比2.9%減の5億1,000万トン(Mt)となっています。
世界第2位の生産国であるインド(世界生産量の16%)でも、サトウキビ栽培に欠かせない南西モンスーンの降雨量が6月から9月にかけて全国で12.6%不足し、生育や収量への懸念が高まっています。
また、世界第5位の生産国(6%)であり、ブラジルに次ぐ第2位の輸出国であるタイでは、2026/2027年度の砂糖生産量が17%減少し、1,000万トン(Mt)を下回る見通しです。こうした生産減少は、現在発生している強いエルニーニョ現象と直接結び付いており、その影響は少なくとも2027年第1四半期まで続くとみられています。
さらに、世界第3位の生産地域である欧州連合(EU)(世界生産量の8%)では、エルニーニョ現象とは別に、今夏の記録的な熱波がテンサイ生産に深刻な影響を与えています。その結果、2026/2027年度の砂糖生産量は20%減少し、1,350万トン(Mt)まで落ち込む見通しです。
バイオ燃料需要の拡大が砂糖供給を圧迫
ブラジルとインドでは、化石燃料輸入への依存を減らすため、燃料へのエタノール混合比率の引き上げが進められています。ブラジルは2026年7月に混合義務比率を30%から32%へ引き上げ、2027年1月まで適用しています。また、インドは2018年に2030年目標として設定していた20%の混合比率を、2025年に前倒しで達成しました。こうした政策により、サトウキビは砂糖よりもエタノール生産へ振り向けられる割合が高まっています。加えて、イラン戦争以降の原油価格上昇と、今年前半までの砂糖価格低迷も、エタノール生産へのシフトを後押ししました。
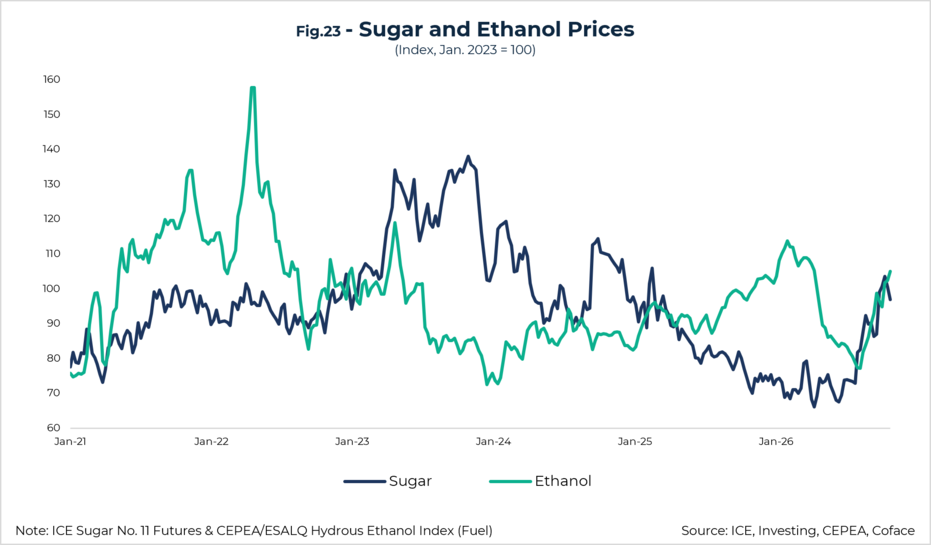
その影響はブラジルで顕著に表れています。中南部地域では、2026/2027年度(4月~3月)の最初の5か月間に砂糖生産へ配分されたサトウキビの割合が47%未満となり、前年同期の約53%から大きく低下しました。足元では砂糖価格の上昇によって砂糖生産の採算性が改善していますが(図2)、これまでに生じた供給不足を取り戻すには十分ではないとみられています。10月中旬時点で、砂糖生産量は前年同期比14.6%減少している一方、エタノール生産量は4.3%増加しています。
Data for graph in .xlsx format
インドの輸出規制が世界の砂糖市場をさらに逼迫
世界第2位の砂糖輸出国だったインドは、2023年以降、砂糖輸出を段階的に削減し、2026年5月には国内供給を優先するため輸出をほぼ全面的に停止しました。一方で、国内需要を満たすため、2026年10月31日まで有効な100万トン(1 Mt)の粗糖輸入関税枠を設けています。
さらにインド政府は、11月1日からサトウキビを使ったエタノール生産を禁止する措置を導入しています。この措置により、2026/2027年度の国内消費向け砂糖供給量は2,800万トン(28 Mt)と、前年度並みの水準が維持される見通しです。これは、生産量3,100万トン(31 Mt)のうち、本来であれば300万トン(3 Mt)相当がエタノール向けに使用される予定だったためです。その結果、世界市場は、すでに世界の砂糖輸出の55%を担うブラジルへの依存をさらに強めることになります。これは、ブラジルで天候不順などによる生産減少が発生した場合、世界市場が受ける影響も一段と大きくなることを意味します。


